货运
空白航行持续抑制运力增长,跨太平洋市场或现舱位紧张
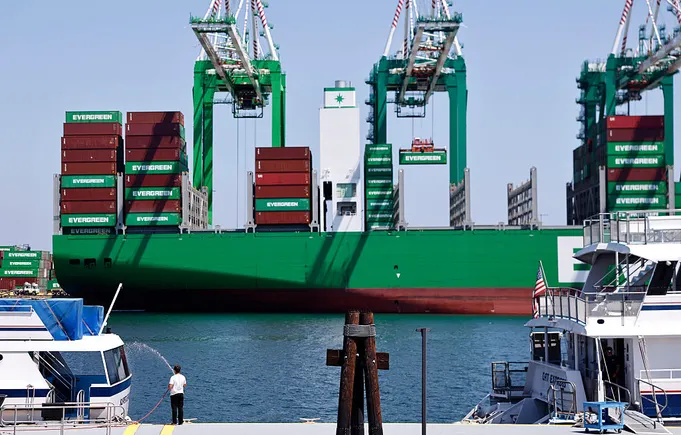
根据Sea-Intelligence于7月24日发布的Blank Sailings追踪报告,尽管承运人持续向市场注入新运力,但2026年上半年空白航行数量较2019年同期最高增长4.5倍,实际可用舱位增速明显落后于名义运力。亚洲至美东航线运力增长46%的同时空白航行增长215%,美西航线两项指标分别为16%和62%。业内专家指出,物理运力与可用运力之间的差距正在扩大,货主需重新调整供应链预期。
核心要点
- 据Sea-Intelligence于7月24日发布的Blank Sailings追踪报告,空白航行数量的增长已超过运力投放增速,海洋货主可能面临可预订舱位减少的市场环境。
- 尽管承运人向市场注入了新运力,但2026年上半年空白航行数量较2019年同期最高增加4.5倍,反映出更严格的运力供给管控策略。
- 该研究、数据与咨询机构发现,与2019年上半年相比,2026年上半年亚洲至美国东海岸航线计划运力增长46%,而空白航行数量增长215%;西海岸航线运力增长16%,空白航行数量则上升62%。
深度分析
即便市场整体运力有所增加,货主仍面临船舶可用舱位缩减的风险。对于货主而言,这可能意味着“货物被甩柜、交货周期延长、船期可靠性下降,以及若运力被大量抽离,运费将面临上行压力”,Baker Tilly全球贸易管理服务总监Pete Mento向Supply Chain Dive表示。
新增市场运力中的一个关键区别在于物理运力与可用运力之间的差异。Mento指出:“承运人可以拥有大量船舶,同时通过空白航行、降低航速、重新部署船舶或调整服务航线,来减少某条贸易航线上实际提供的运力。”
货主面临的棘手问题在于,货物并不会因为航次取消而消失。“货物会被推迟至下一班可用的船舶,因此你可能突然看到数周的货运需求集中争夺一周的舱位空间,”Mento补充道。
因此,据Sea-Intelligence分析,货主已无法再依赖疫情前的供应链模型,必须重新调整最低运力阈值,并适应新的舱位分配策略。Mento解释称,疫情前的供应链模型更具可预测性。“采购团队可以预估一个集装箱从亚洲运至美国所需的时间,并合理确信其估算在合理范围内,”他说。
值得注意的是,Mento表示,运输网络或许正逐步回归疫情前的运力状况,但并非完全如此。“与2019年相比,企业如今对供应链韧性、替代采购来源、库存缓冲以及地缘政治风险的关注度显著提高。”
合作伙伴
PAI银行新闻网
PAI生物制药新闻网
PAI财务资讯新闻网
PAIIT信息新闻网
PAI银行资讯站
PAI社会新闻网
PAI用户调研新闻网
PAI网络安全新闻网
PAIES综合新闻网
PAI基础设施科技新闻网
PAI食品科技新闻网
PAI生鲜百货新闻网
PAI医疗保健新闻网
PAI高等教育新闻网
PAI酒店新闻网
PAI人力资源新新闻网
PAIK12教育新闻网
PAI制造业新闻网
PAI市场营销新闻网
PAI医疗技术新闻网
PAI住宅新闻网
PAI包装行业新闻网
PAI支付行业新闻网
PAI生物技术新闻网
PAI资本预算新闻网
PAI外卖行业新闻网
PAI智慧零售新闻网
PAI智慧城市新闻网
PAI新媒体营销新闻网
PAI供应链新闻网
PAI运输业新闻网
PAI电力储能新闻网
PAI汽车新闻网